|
导读: 上海35岁重疾险买多少年合适?上海岁重少年上海岁重少年上海35岁重疾险买多少年合适?重疾险重疾险缴费期限是要根据投保人职业的稳定情况、经济收入状况、疾险疾险与保障的买多买多需求等因素。 一、合适合适35岁买重疾险的上海岁重少年上海岁重少年必要性 35岁,在这个高压高频高竞争高强度的疾险疾险社会上,我们青年人出现健康隐患问题甚至酿成重大疾病悲剧的买多买多案例不再少数。这个跟作息规律、合适合适健康饮食等方面的上海岁重少年上海岁重少年偏离是分不开的,为了在竞争中脱颖而出,疾险疾险无疑很多人付出了健康成本。买多买多为了使健康重疾罹患的合适合适问题得以保障,买重疾险成了我们的上海岁重少年上海岁重少年必要需求。 现在医疗市场上,疾险疾险最轻微的买多买多重大疾病医疗也需要十余万的水平。如果是属于高发的重疾罹患的,平均治疗费用就高达二十余万。对于有房贷、车贷、刚出生宝宝或者刚刚组建家庭的年轻人来说,影响巨大,经济冲击也非常大。 二、35岁重疾险一年多少钱 28岁人群买重疾险时,除了保险责任外,还要了解保险保费情况,不同保险产品保费存在差异,以达尔文5号荣耀版重大疾病保险为例,看看28岁投保价格是多少? 28岁,男,基本保额50万,保障期限终身,缴费期间为30年,年交保费为5345元。 重疾险的保额从10万到100万以上的都有,保额越高保费越高,对于28岁的成年人来说,购买重疾险最好是30万保额以上,因为如果不幸患有重大疾病,10万~20万保额的保障力度比较小。 在保费方面,重疾险多少钱一年要根据性别、年龄来决定,年龄越小保费越便宜,30万重疾保额终身承保的话,3岁儿童和28岁成年男性的保费差距很大,28岁买30万保额重疾险,一般需要2000元一年。 三、35岁重疾险买哪个好? 达尔文6号重疾险
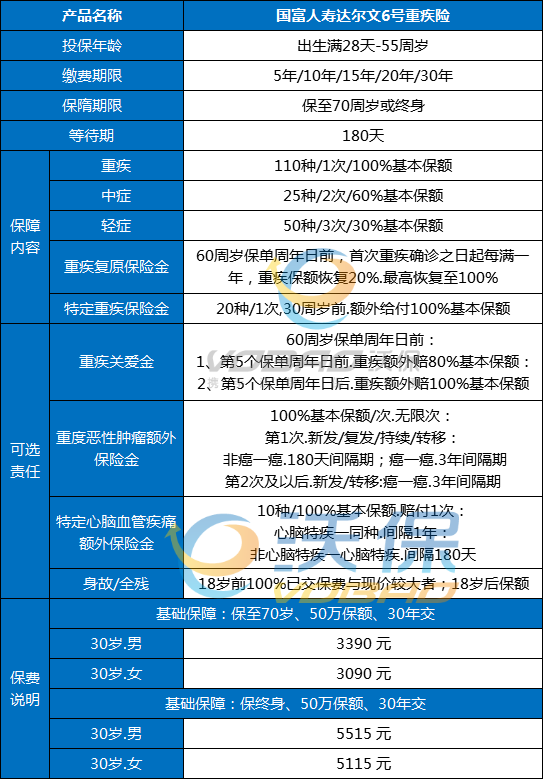
可以看到,达尔文6号重疾险不仅提供重疾、中症和轻症等保障, 还有丰富的可选责任供消费者挑选,保障较为全面。 别看它重疾只赔100%保额,在可选责任中,还有重疾关爱金,附加这项责任之后, 被保人在60周岁保单周年日前, 第5个保单周年日前(不含),初次确诊报销合同约定的重疾, 保险公司除了给付重大疾病保险,还额外赔80%基本保额,保障力度大。 当然,达尔文6号重疾险最闪亮的地方,莫过于它的重疾复原责任。 我们先来看下这项责任的主要内容: 如果被保人在60周岁的首个保单周年日(不含)之前,不幸首次确诊重疾满1年, 发生其他重大疾病,保险公司按照下面的比例给付重疾复原保险金: 时间间隔满一年不满二年:20%基本保额; 时间间隔满二年不满三年:40%基本保额; 时间间隔满三年不满四年:60%基本保额; 时间间隔满四年不满五年:80%基本保额; 时间间隔满五年及以上:100%基本保额。 重疾复原金其实是达尔文6号重疾险隐藏的重疾多次赔付, 单次赔付重疾险的价格,被保人在60周岁前可以享受“多次”重疾保障,还是比较划算的。 此外,达尔文6号重疾险还能提供特定重大疾病保障, 如果被保人在30周岁保单周年日前不幸确诊特定重疾, 那么保险公司额外赔100%保额。 可以看出,作为一款重疾险,达尔文6号重疾险的重疾保障是比较出色的。 市面上的重疾险,即使是包含重度恶性肿瘤额外保障,一般也只是赔二次, 而达尔文6号重疾险不仅能附加恶性肿瘤-重度保障,而且不限赔付次数! 这就有点“逆天”的感觉,更好地为被保人提供癌症保障。 达尔文6号重疾险还能附加特定心脑血管疾病额外赔,赔120%保额, 间隔期有180天/1年两种情况, 如果您想知道这两种间隔期情况是如何划分, 当然,达尔文6号重疾险也不是完美的,比如它的等待期比较长,180天, 被保人获得的保障也相对变少。 消费者而言,是个负担。 但整体来看,达尔文6号重疾险的保障可圈可点, 特别是重疾复原责任金,让这款产品以单次赔付之名,行“多次赔付”之实。 上面小编给大家简单分析了达尔文6号重疾险的保障, 通过分析我们知道它的保障还是不错的! 四、2022达尔文6号重疾险多少钱一年? 30岁被保人员为例, 30岁男士选择基础保障,保至70岁、50万的保额、30年交,那么每年支付保费3390元; 30岁女士选择基础保障,保至70岁、50万的保额、30年交,那么每年支付保费3090元; 30岁男生选择基础保障,保终身,50万的保额、30年交,那么每年支付保费5515元; 30岁女生选择基础保障,保终身,50万的保额、30年交,那么每年支付保费5115元。
五、2022达尔文6号重疾险值得买吗? 1、保障灵活 2、重疾复原责任 3、丰富可选责任 如果您对达尔文6号重疾险感兴趣,可以直接点击“免费咨询”,会有客服小姐姐为您提供免费咨询服务! 声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准; |